




El mercado de V.O casi duplica la cifra de ventas del nuevo. El mercado total de V.O. de vehículos industriales ha finalizado el año 2011 con un volumen de 341.008 unidades y un ligero incremento del 0,6% respecto de 2010.
Un volumen de ventas que supera n un 176% el de vehículos industriales nuevos, y dejando el ratio del parque de industriales en 2,8 vehículos usados vendidos por cada nuevo.
El mercado total de V.O. de vehículos industriales ha finalizado el año 2011 con un volumen de 341.008 unidades y un ligero incremento del 0,6% respecto de 2010. Así se desprende de los datos obtenidos de este mercado por el Instituto de Estudios de Automoción (IEA) y presentados por Ganvam.
Estos datos de las cifras de ventas de vehículos usados muestran las ventas de VO a cliente final (mercado limpio de dobles y sucesivas movimientos: transferencias intermedias). La metodología utilizada para poder analizar el Total del Mercado de VO real, está basado en la trazabilidad de las transferencias de propiedad producidas en un periodo determinado, que nos obliga a esperar que transcurra un periodo de tiempo considerado como habitual entre movimientos, que hace que la venta pueda ser o no, definitiva.
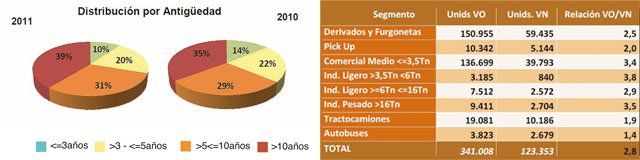
NUEVO FRENTE A USADO Otro dato muy significativo es que las ventas totales de VI de ocasión en el periodo referenciado de 2011 han superado a las de VN en un 176%, por lo que la relación VO/VN es, al finalizar el periodo mencionado, de 2,8 vehículos usado por cada vehículo nuevo. Además, la proporción es mucho más desfavorable tanto en el segmento de industriales ligeros, donde se marcha hasta el 3,8 ya que mientras se han matriculado más de 3.000 unidades de usados, en nuevos el segmento se redujo hasta las 840 unidades. Lo mismo ocurrió en pesados (excluyendo tractoras) donde el ratio usado/nuevo alcanza el 3,5 (9.411 frente a 2. 704). En tractoras el ratio es menor, aunque roza los 2 puntos (1,9) , gracias a las 19.081 unidades usadas matriculadas durante 2011.
|
Los datos obtenidos de este mercado por el IEA, además, no tienen en cuenta estimaciones, siendo obtenidos de un minucioso análisis del ciclo de vida de los vehículos, desde su matriculación hasta la baja, combinando el conocimiento de expertos sobre el comportamiento del Mercado de VO con procesos especializados que cumplen rigurosamente las directrices establecidas como óptimas.Por segmentos, únicamente reflejan descensos los vehículos industriales ligeros de entre 6 y 16 toneladas que, representando sólo el 2,2% del mercado total, descienden un ligero 0,1%. Los derivados y furgonetas con el 44,3%, y los comerciales medios de hasta 3,5 toneladas de MMA con el 40,1%, representan conjuntamente en el año 2011, el 84,4% del total de vehículos industriales de VO, sólo 2 décimas menos que en 2010, condicionando en gran medida los resultados del conjunto de vehículos industriales. Como ocurriera en el mercado de vehículos industriales nuevos, en el mercado de ocasión los efectos de la crisis también se han dejado notar, aunque no tanto en el volumen de unidades como en la antigüedad de las mismas.
Así, por tramos de antigüedad, en el año 2011 los vehículos industriales más jóvenes muestran descensos en sus cifras, mientras que se incrementan las de los vehículos de mayor edad. Así, podemos observar como el segmento de V.O de menos de tres años de antigüedad, disminuyen un considerable -28,8%. Por el contrario, a media que avanza la edad media de los vehículos, este porcentaje disminuye, de manera que para los vehículos de entre 3 y 5 años, el descenso se suaviza hasta un -7,3%, mientras que por encima de esta edad empezamos a hablar de crecimientos; concretamente del 7,7% para el tramo comprendido entre 5 y 10 años y superando el 11% para los de edad superior a diez años.
Según la procedencia geográfica, la Comunidad de Madrid es la que concentra la mayor parte del mercado, con un total de 57.164 unidades vendidas, un 16,8% del total, seguida de Andalucía, 54.746 y 16,1% y Cataluña con el 15% y un volumen superior a las 51.000 unidades.
Estas cifras contrastan, en el caso de Madrid con la evolución del mercado, en referencia al 2010, pues encontramos como Madrid ha sufrido el mayor descenso de todas las comunidades -6,8%, seguida por Galicia, -1,2% y de Castilla y León -0,9%. El resto de CCAA registró aumentos, destacando en este sentido Ceuta/Melilla (+31,4%), Cantabria (+11,8%) y Canarias (+11,3%).
Envejecimiento prematuro
Como consecuencia de los resultados descritos, desde la perspectiva de la distribución según los tramos de edad analizados, la principal conclusión es que en el año 2011 aumenta la representatividad de los V.O de mayor edad, de manera que el porcentaje de vehículos industriales usados de más de 5 años representó en 2011 casi el 70% del total, de los que casi un 40% tienen más de 10 años. En comparación con el año pasado el porcentaje que representa este segmento (>5 años ha subido casi un 6%) lo que da una idea de la rapidez con la que se está envejeciendo el parque de usados.
Además, también hay que significar que el segmento más castigado es precisamen-te el de los vehículos más nuevos, el de menos de 3 años, que pierde 4,1 puntos porcentuales en relación a 2008 y ya sólo supone menos del 10% del mercado total. El segmento intermedio (VO>3-<=5) se mantiene prácticamente, pues cede tan sólo 1,7 puntos y sigue suponiendo más del 20% del mercado.
Atendiendo a la naturaleza del vendedor, la mayor parte del mercado está en manos de los vendedores profesionales, el 52%, seguido por autónomos y particulares, que alcanzan el 38%. El 10% restante corresponde a las empresas de alquiler.
Comerciales: manteniendo el tipo
En el año 2011, los derivados y furgonetas de VO han mostrado un crecimiento del 0,6% y una participación del 44,3% del mercado total de vehículos industriales, la misma que en 2010. Por tramos de antigüedad, los VO<=3 disminuyen un importante 21,4%, los VO>3 - <=5 lo hacen un 7,4%, mientras que los VO>5 - <=10 incrementan sus cifras un 7,1%, y los VO>10 un 12,1%.
Atendiendo a la distribución según los tramos de edad analizados, en el año 2011 los derivados y furgonetas de VO pierden 3,5 puntos porcentuales respecto de 2010, pasando a representar el 12,6% del mercado total del segmento, mientras que los de antigüedad comprendida entre 3 y 5 años ceden 2 puntos con una presencia del 22,8%. Por otro lado, los VO entre 5 y 10 años ganan 1,7 puntos alcanzando el 27,7% del total de derivados y furgonetas, y los VO de más de 10 años incrementan su representatividad 3,8 puntos y suponen ya el 37% del total del mercado. Durante el año 2011, los vehículos pick up han obtenido un crecimiento del 0,8% y una presencia del 3,0% del mercado total de VO de vehículos industriales, idéntica a la de 2010.
Por tramos de antigüedad, tanto los descensos de los vehículos más jóvenes como los crecimientos de los de mayor edad son de los más elevados y acusados del total de vehículos industriales: mientras que los de menos de 3 años descienden por encima del -45% los de más de 10 años incrementan sus ventas un 22,7%.
En 2011, los comerciales medios VO de hasta 3,5 toneladas han incrementado sus cifras un ligero 0,1% representando el 40,1% del mercado total de vehículos industriales, 2 décimas menos que en 2010. Por tramos de antigüedad, los VO de menos de 3 años descienden un 35,8% en el año 2011, y los VO de entre 3 y 5 años lo hacen un -10,6 %. Al igual que en el resto de los segmentos, cuanto mayor es la antigüedad mejores son los datos, de manera que los VO>5 - <=10 crecen un 7,6%, y los VO de más de 10 años incrementan su representatividad 4,3 puntos porcentuales respecto de 2010 hasta situarse en el 43,4% del total de comerciales medios.
Industriales en ligera expansión
Los vehículos industriales ligeros de VO entre 3.500 y 6.000 kilogramos han experimentado en 2011 el mayor crecimiento de los vehículos industriales con un 4,1%, si bien constituyen el segmento menos representativo con tan sólo el 0,9% de la cifra total de vehículos industriales.Por antigüedad, los de menos de 3 años descienden un 5,7%, los VO>3 - <=5 lo hacen un 20,5%, mientras que los VO de 5 - <=10 crecen un 16,2%, y los de más de 10 años incrementan sus cifras un 3,3% y suponen ya más del 60% del segmento. El mercado VO de vehículos industriales medios de entre 6 y 16 toneladas finalizó el año 2011 con un ligero descenso del 0,1%, representando el 2,2% del mercado total de vehículos industriales. Por tramos de antigüedad y respecto al 2010, sólo los VO<=3 sufren retroceso del orden del -37,0%, mientras que el mayor aumento lo protagonizan con un 13,8% los de edades comprendidas entre 3 y 5 años. Los pesados de más de 16 toneladas, con una participación del 2,8% del total de vehículos industriales de VO, han mostrado en 2011 un ligero incremento del 0,4%. Atendiendo a la composición por tramos de edad del mercado de VO del segmento de vehículos pesados, en el año 2011 los VO de menos de 3 años con el 5,3% del segmento han perdido 4,2 puntos porcentuales respecto de 2010. Como siempre, los mejores resultados son para los de mayor antigüedad, concretamente los comprendidos en la franja de entre 5 y diez años mantienen una cuota del 37,7% mientras que los más antiguos aumentan su representatividad en un 4,1% y suponen ya cerca del 41% del total de industriales pesados.
Tractoras: caen en picado las de menos de 3 años El segmento de los tractocamiones de VO, con un incremento del 3,5% es uno de los que mejores resultados ha obtenido del conjunto de vehículos industriales en 2011, mostrando una participación que alcanza el 5,6%. Por tramos de antigüedad, no obstante, se hacen más patentes los efectos de la falta de financiación y estímulos para la compra, que están motivando el rápido envejecimiento del parque de usados. Así, en el año 2011 los VO<=3 descienden un 39,8%, mientras que el resto de segmentos por antigüedad crece, incluso de manera notable (14,5%) en caso de antigüedades de entre 5 y 10 años. Observando la distribución por tramos de edad, en el año 2011 sólo los VO de menos de 3 años pierden cuota respecto de 2010, y lo hacen fuertemente al dejarse 5,5 puntos y reducirse al 7,6% del mercado total de tractocamiones. El grueso del segmento sigue concentrándose en edades entre 3 y 5 años (32,4% sin apenas variación) y entre cinco y diez, que si que crece significativamente , un 4,1% y ya supone el 42,5% del total de tractoras V.O. |
Artículos relacionados
Últimos artículos
-

DGT prevé 5,76 millones de desplazamientos por carretera durante el puente del Pilar
-
Las ayudas Next Generation para la renovación de flotas de transporte no convencen a pymes y autónomos
-
Los robos de mercancías provocan pérdidas de 11.000 millones al año en Europa
-
Los concesionarios de vehículo industrial reclaman protagonismo para el transporte en las próximas elecciones generales
-
DeCA: primeras incidencias en carretera y problemas con cargadores
-
Las matriculaciones de vehículos industriales crecen un 13,2% hasta septiembre
-
Los transportistas franceses anuncian movilizaciones desde el 21 de octubre
-
Transportes Gacela reduce 3 litros cada 100 km el consumo con el Volvo FH Aero